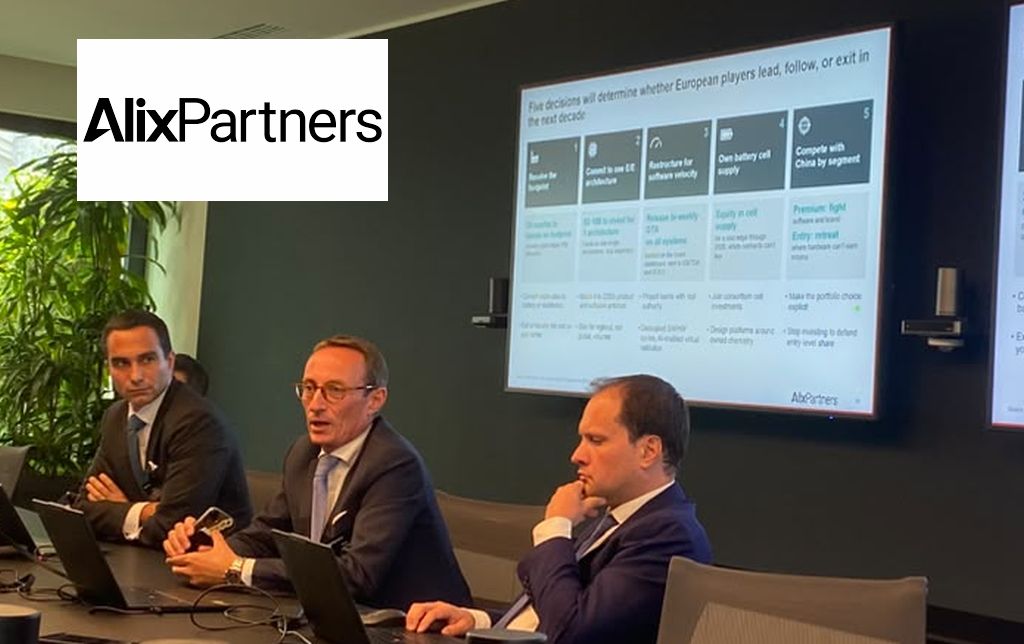
AlixPartners, società globale di consulenza aziendale e servizi professionali con un forte focus sul settore automotive – arricchitasi quest’anno dall’arrivo come Partner & Managing Director di Gianluca Di Loreto – al ritorno dalle giornate per i professionisti dal Mondial de l’auto e dall’Automotive Summit 2026 di Parigi, ha voluto presentare nei suoi uffici milanesi nel suo consueto incontro con i media un aggiornamento del 23° Global Automotive Outlook e il paper “Can Europe Still Build Cars into the 2030s?”.
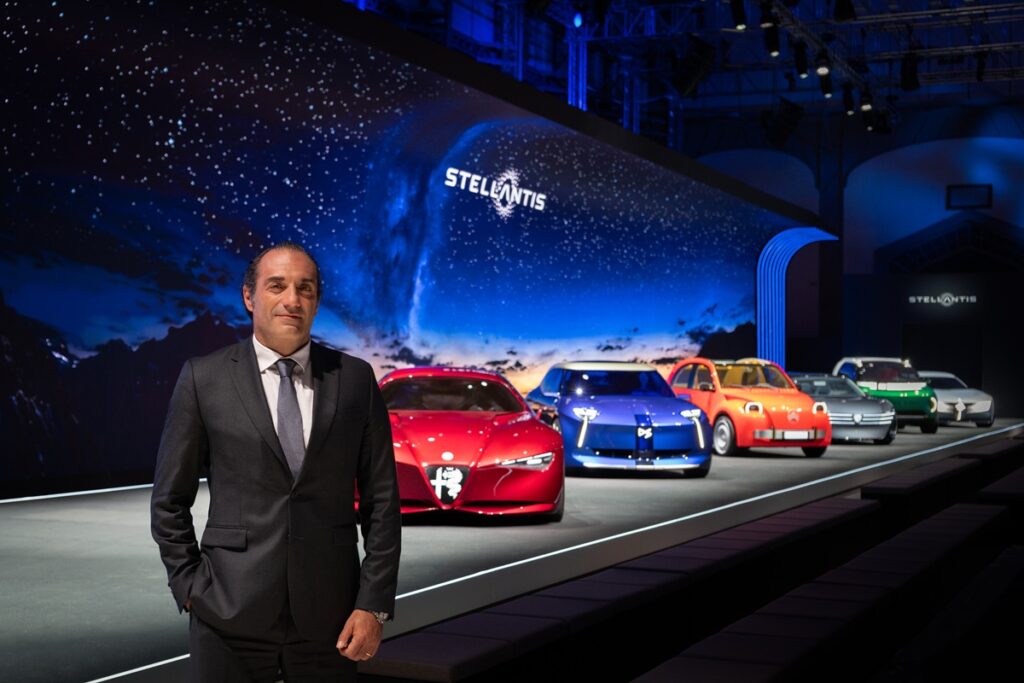
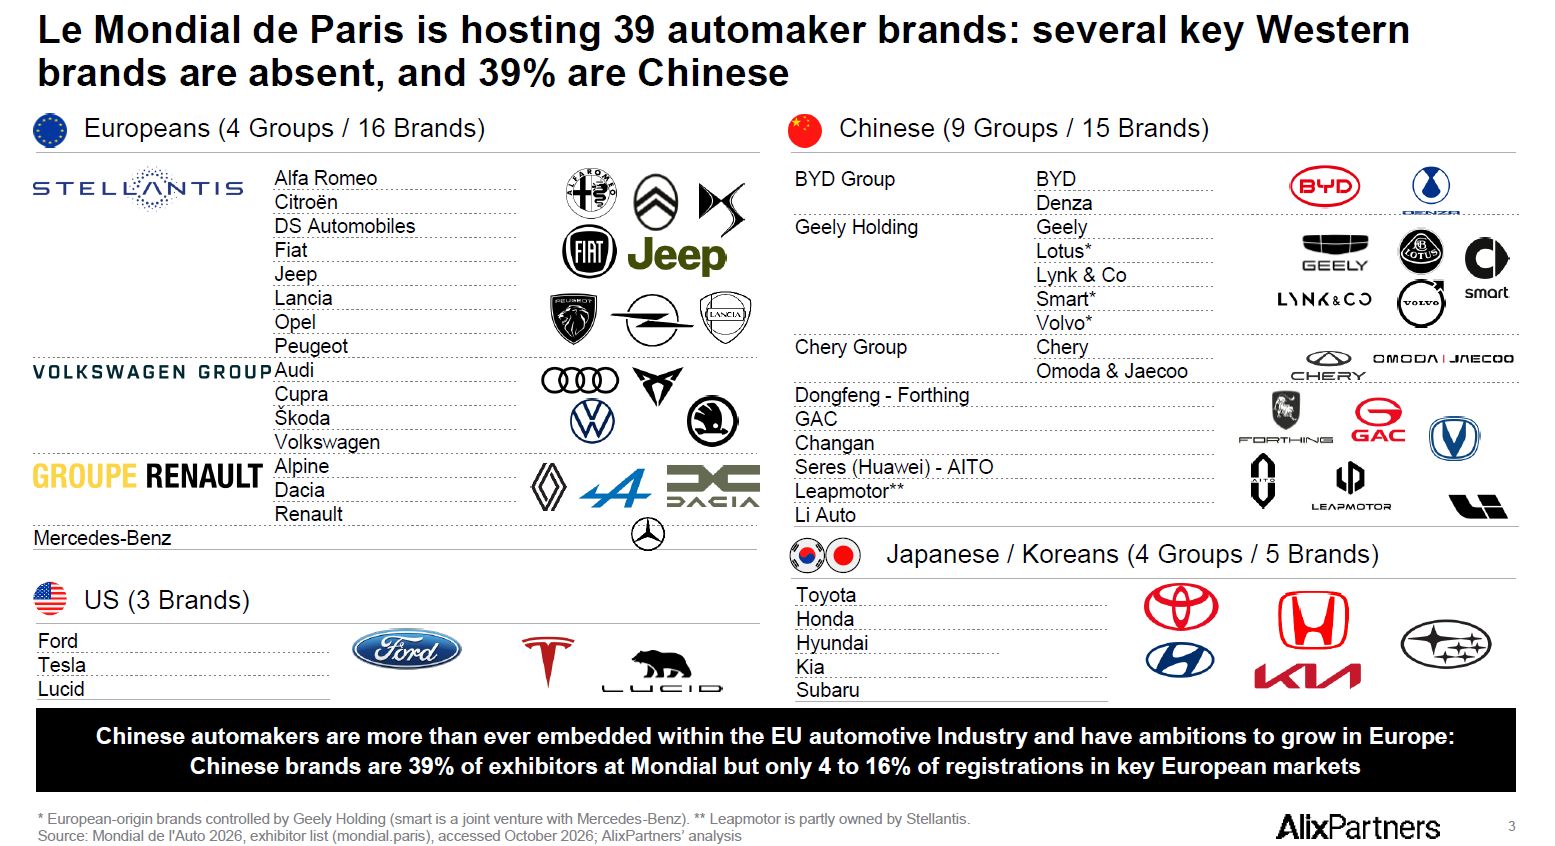
Salone,”finalmente in ripresa dopo anni di scarsa affluenza di espositori: quest’anno erano 39 le Case presenti, di cui il 39% cinesi” (vedi foto sotto), spiega il Managing Director, Country Head Italy and EMEA Leader Automotive and Industrials della società Dario Duse.
Leggi Anche: Alfa Romeo Cuorerosso da applausi al Salone di Parigi, ispirerà Giulia e le altre
Tre messaggi chiavi per l’industry in arrivo da Parigi
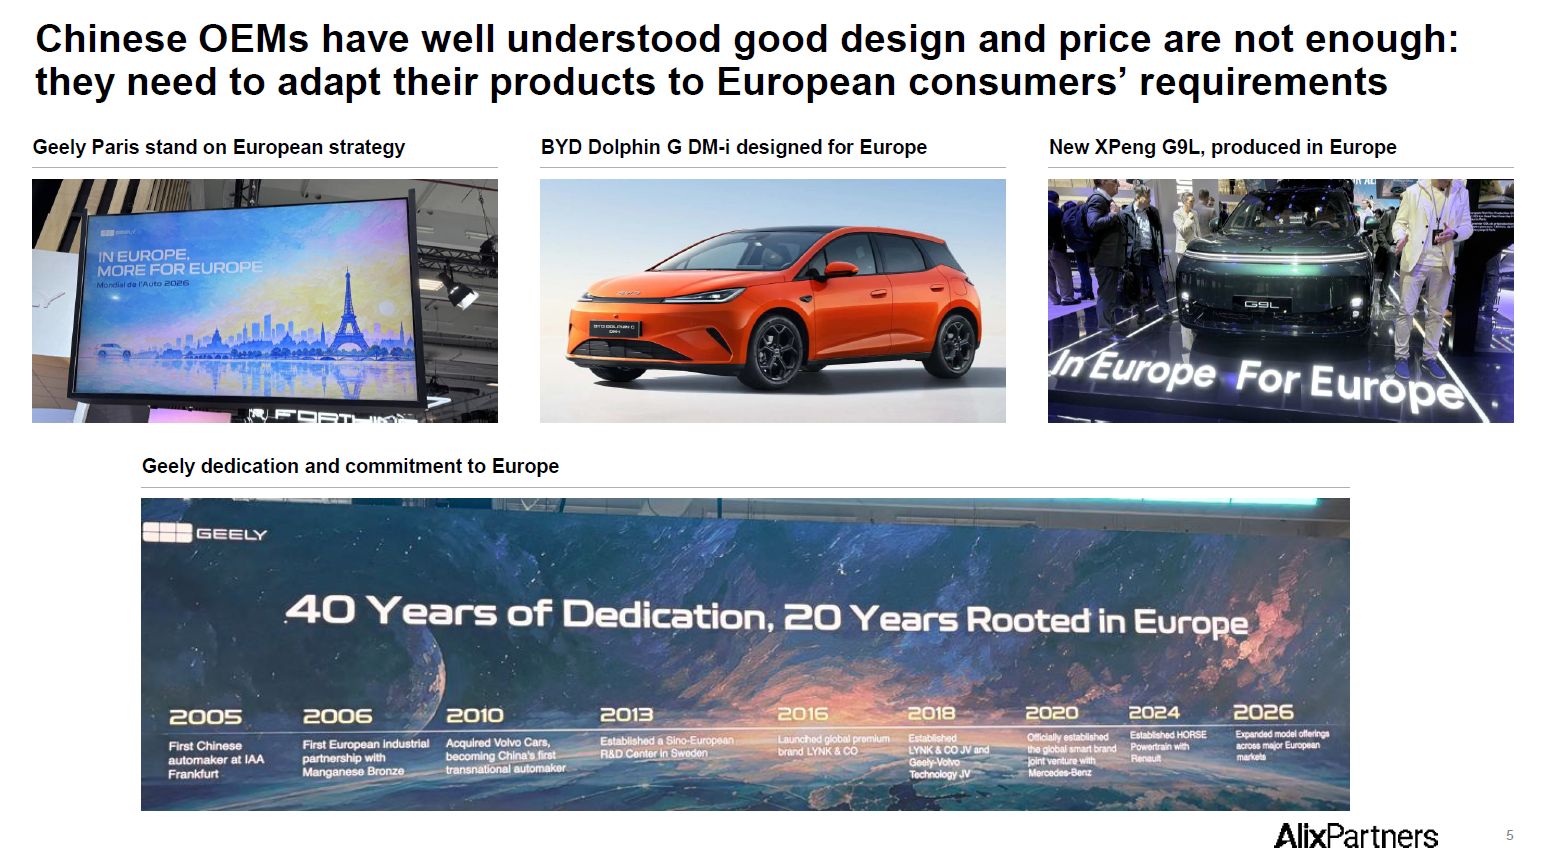
Duse ha poi sottolineato che dal Salone arrivano tre messaggi chiave per l’industria; “abbiamo visto una reazione dei costruttori europei allo sbarco cinese, con modelli nuovi e con concept (vedi l’Alfa Cuorerosso, ndr), mentre i cinesi mostrano vetture che vanno sul mercato. Cinesi che si propongono però con una veste molto europea – Geely si è presentata con lo slogan In Europe more for Europe, XPeng con In Europe for Europe – perché il mercato non è più globale ma molto regionalizzato. Cinesi che dalla loro hanno un 35% di vantaggio nei costi, con un prodotto ormai a livello delle europee”.
Cina: non è tutto oro quello che luccica
Cinesi che, però, si trovano a scontare margini risicati almeno come media, dell’1%, contro il 4% – comunque dimezzati – delle Case europee (vedi sotto), con moltissimi costruttori in perdita “e un mercato in grande contrazione, quest’anno chiuderà con un meno 15% a quota 23,3 milioni, lontano dai 30 del recente passato e si accelererà anche il consolidamento. Visto che dallo scorso salone di Pechino, il Governo lo ha detto forte e chiaro, stop agli investimenti miliardari del passato al settore dopo, e cito ‘aver raggiunto il controllo tecnologico della filiera’” spiega Duse.

Il mercato globale 2026 è previsto a 88,7 milioni di veicoli, con una riduzione del 3% (circa 3 milioni di veicoli) e una leggera crescita successiva con tassi modesti (2% CAGR fino al 2030).
La frenata è guidata dalla Cina, ma con un mercato è ormai servito dai costruttori locali, la cui quota sale dal 68% del 2025 al 76% nel 2030.

Il surplus di capacità cinese si riversa ancor più quindi sull’Europa, che i costruttori cinesi vedono come una terra di conquista: le esportazioni dalla Cina salgono a circa 10 milioni di unità nel 2026 (+41%), e l’Europa assorbe un quarto dei volumi esportati.
In Europa il mercato è fermo intorno ai 19 milioni di unità. La quota di auto di costruttori cinesi è prevista crescere raggiungendo il 20% nel 2030 (12% del 2026), il 16% se si esclude la Russia, grande bacino di sfogo ormai dopo le sanzioni per la produzione cinese.
“Con il mercato cinese in forte contrazione e servito al 76% da costruttori locali, il Nord America “chiuso” da barriere doganali e dal Connected Vehicle Security Act, il mercato europeo diventa l’epicentro della battaglia per la conquista di volumi. A Parigi si vede chiaramente una reazione europea, ancora però concentrata su concept cars mentre i cinesi portano veicoli pronti da vendere, sempre più prodotti per i consumatori europei, e forti di una competitività di costo e tecnologia ormai evidenti. Il tema centrale per il management di players occidentali è quindi quali scelte strategiche prendere riguardo a partnerships e joint ventures, nel contempo indirizzando senza indugio cinque temi difficili: sovracapacità, convergenza su architetture elettriche ed elettroniche, velocità organizzativa e di sviluppo, supply chain e concorrenza anche sui segmenti alti”, commenta ancora Duse.
I costruttori cinesi hanno capito che il prodotto va regionalizzato: non basta un’auto valida e a basso prezzo, va adattata alle esigenze europee e prodotta in Europa. I dazi UE, oltre il 35% sui BEV, hanno solo ridotto l’extra margine che rimane più alto di quello ottenibile con vendite in Cina. La necessaria localizzazione di capacità produttiva, potrebbe ulteriormente ridurlo ma è bilanciata dall’assenza di dazi, rappresentando al contempo una opportunità di migliore saturazione per gli impianti esistenti di proprietà occidentale. La definizione di un piano pragmatico di difesa nel breve (per esempio: contenuto europeo nei veicoli) e sviluppo nel medio lungo periodo (supporto allo sviluppo tecnologico e della supply chain) è ciò che la Comunità Europea dovrebbe definire con estrema urgenza.
Il ruolo dell’usato – e dei concessionari – e il boom in Italia
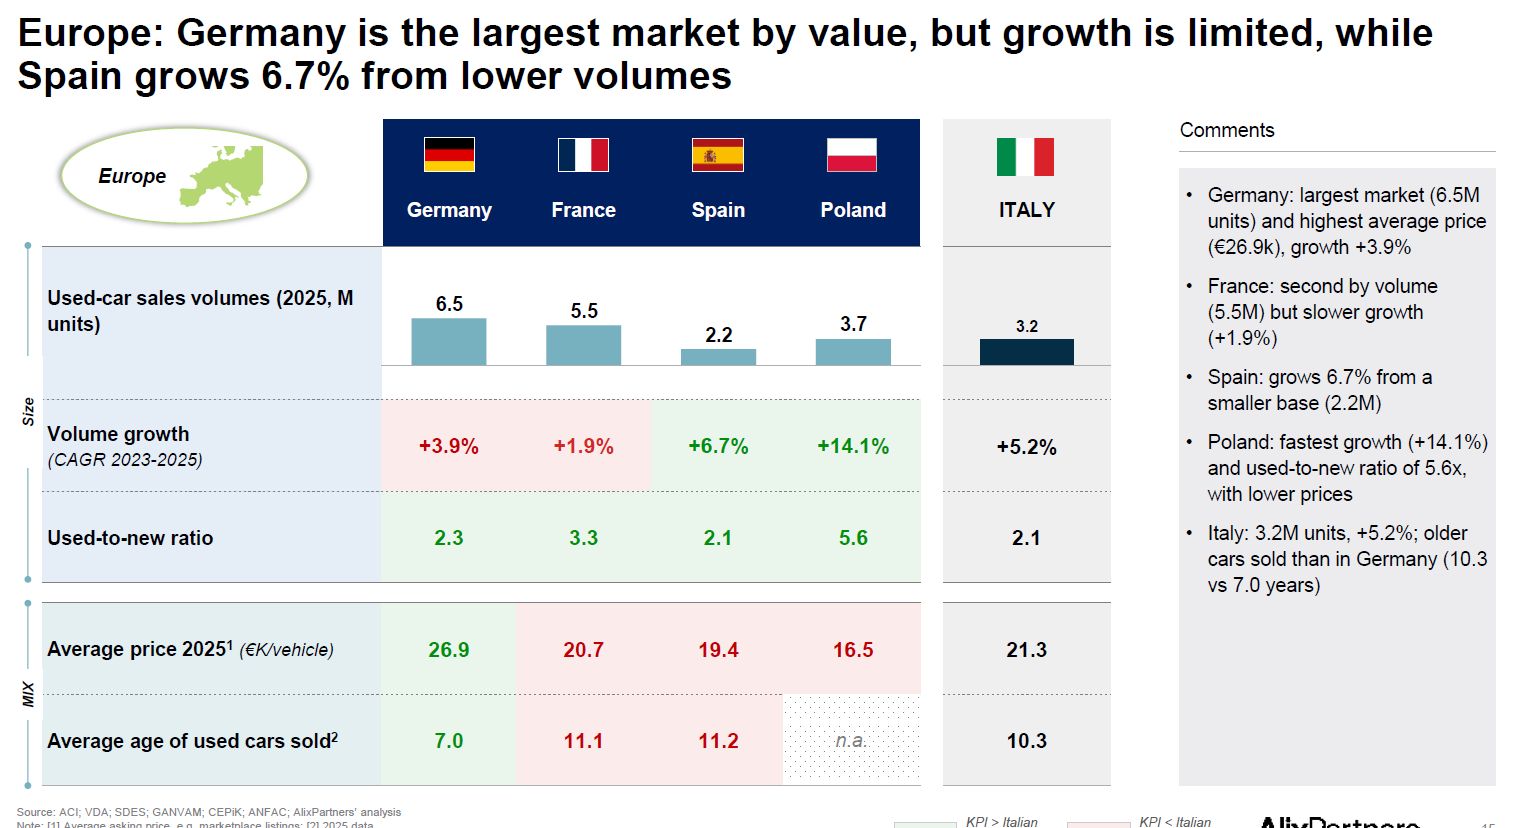
A parlare di Usato (Immagine sotto), e del nuovo ruolo dei Concessionari e dei Fornitori, tornati sulla cresta dell’onda nella filiera e nei pensieri degli investitori, è stato la new entry Gianluca Di Loreto, che sottolinea come se “il business delle auto nuove fatica in Europa, l’usato viaggia invece col vento in poppa. È in aumento, infatti, l’indice ‘usato su nuovo’, che indica il numero di auto usate vendute per ogni auto nuova: in Europa viaggia ormai sopra quota 2 – le transazioni sull’usato sono numericamente il doppio delle nuove immatricolazioni. Il numero è in leggero ma costante aumento in Italia e in Europa grazie al progressivo invecchiamento del parco circolante e all’aumento recente dei prezzi delle vetture nuove, fattori che rendono le vetture usate un’alternativa spesso più appetibile. Da questo punto di vista l’Italia deve però ancora raggiungere la maturità dei mercati limitrofi come la Francia, che ha da tempo superato quota ‘3 auto usate ogni nuova venduta’”. E tra non molto, aggiunge Di Loreto, l’Europa potrebbe anche trovarsi a fronteggiare l’arrivo dell’usato o KM0 cinese.
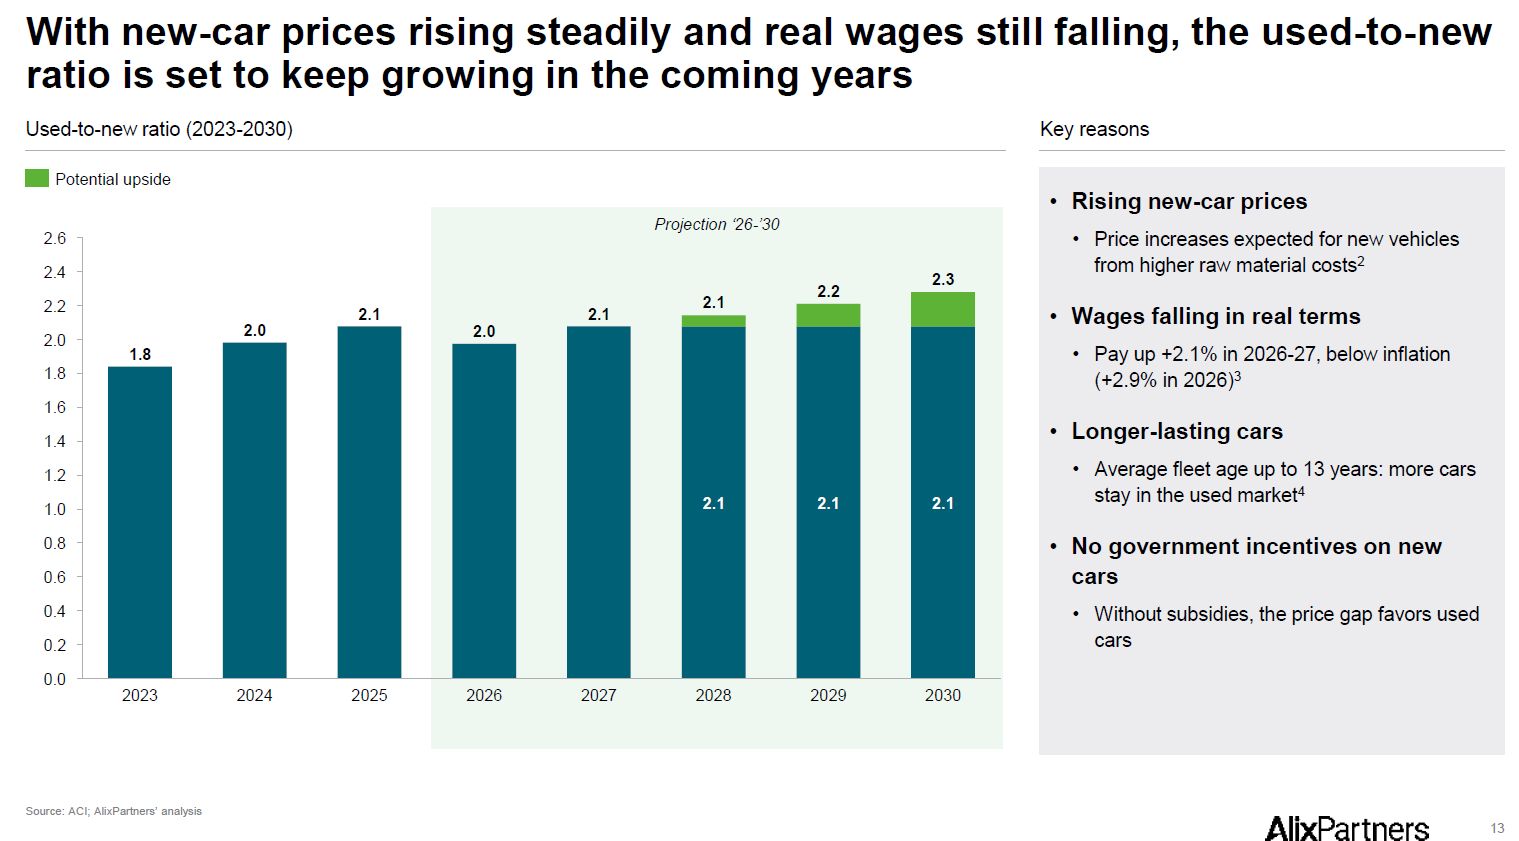
“La vivacità del mercato dell’usato rappresenta, pur con i suoi rischi, un’ opportunità da cogliere non solo per i costruttori ma anche e soprattutto per le reti distributive. I concessionari che decidono di investire correttamente su questo business riescono infatti a ottenere margini interessanti con investimenti più contenuti, aggiungendo un pilastro importante al proprio portafoglio di beni e servizi e rendendosi meno dipendenti dalle fluttuazioni del mercato del nuovo”, dice Di Loreto, aggiungendo come i concessionari italiani, sempre più strutturati e capaci anche di andare all’estero, stiano, dopo anni difficili, recuperando un ruolo centrale nella filiera. Grazie anche all’usato e ai nuovi player. “I quali, però, dopo concessioni di di commissioni molto alte per entrare nel mercato, adesso stanno ridimensionandoli” evidenza Duse.
L’elettrificazione? Partita! ma non per tutti
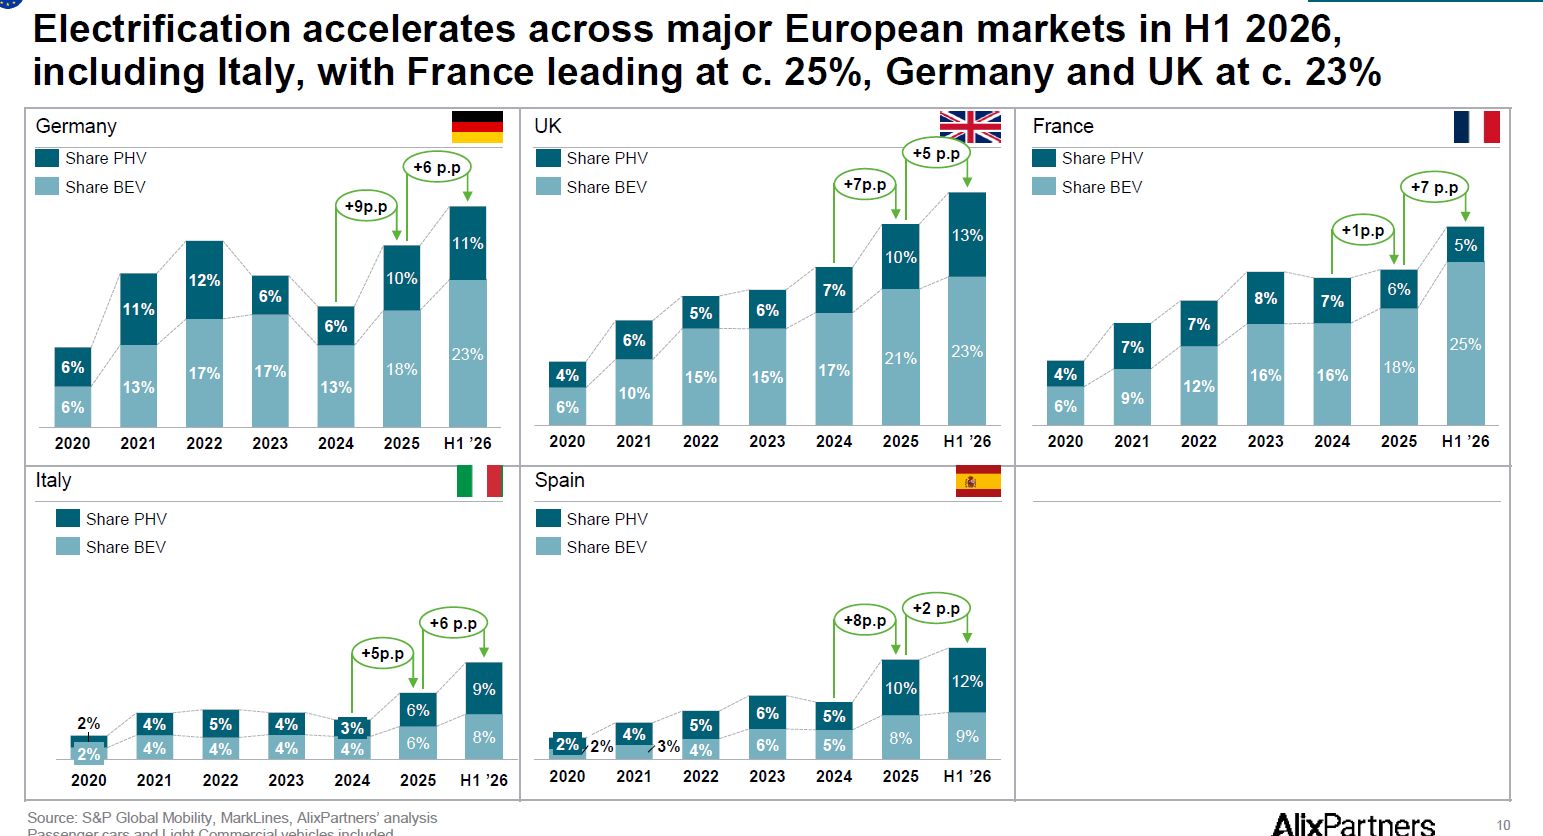
L’elettrificazione, nel frattempo, accelera: nel primo semestre 2026 la quota BEV ha raggiunto il 23% in Germania e il 25% in Francia, l’8% in Italia (immagine sotto). Il problema irrisolto è la filiera e l’infrastruttura. L’80-85% della capacità globale di raffinazione di materiali per catodi e batterie è fuori dall’Europa, e oggi le materie prime di un BEV costano in Europa circa 2,2 volte un’auto a combustione. Localizzare le celle non basta: senza materiali raffinati e riciclati, il costo resta fuori dal controllo europeo.
“La batteria è la voce più pesante nel costo di un veicolo elettrico, e il vantaggio cinese sta nella filiera dei materiali, non solo nelle celle. Un veicolo elettrico prodotto in Cina costa il 35% in meno di un veicolo equivalente prodotto in Europa e questo vantaggio non si può ridurre solo con efficienza operativa ma sono necessarie scelte diverse tecnologiche e architetturali. Per l’Europa la leva è sottoscrivere contratti pluriennali su materie prime raffinate, sviluppare il riciclo e co-investire nelle celle: senza questo, la localizzazione non abbassa il costo”, commenta Emanuele Cordone, Partner di AlixPartners.
Le cinque cose che l’industry europea deve fare. Per non morire
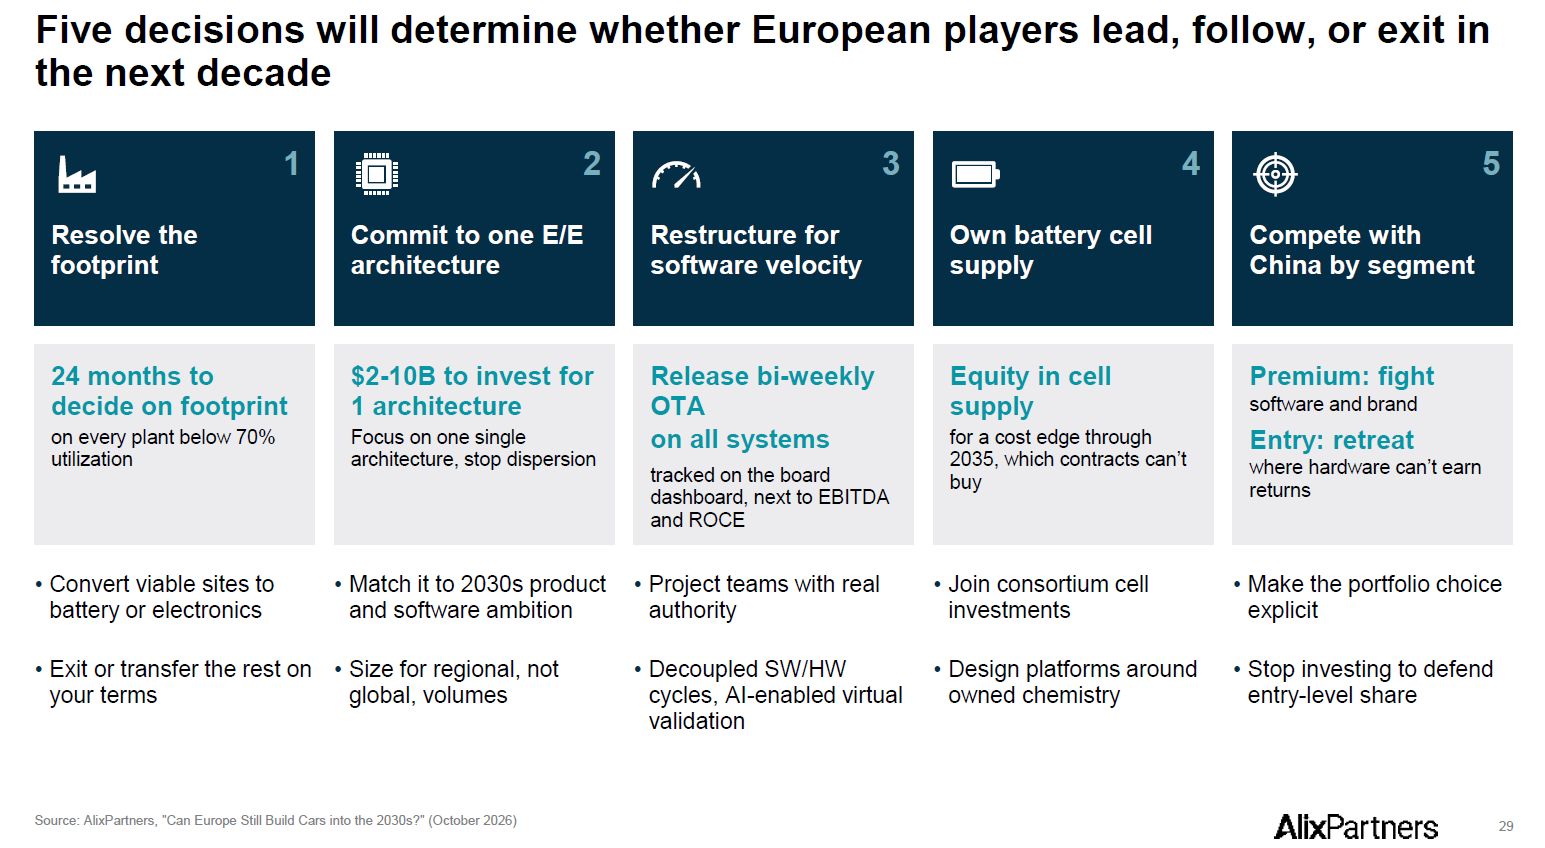
Duse ha poi concluso snocciolando le cinque cose che l’industry europea deve fare per difendersi dall’invasione cinese (Immagine sotto), ovvero:
- Risolvere la questione produttiva (non si può andare avanti con la produzione al 50% della capacità)
- Razionalizzare le architetture, con JV, partnership, etc. Ognuna ha bisogno dai 2 ai 10 miliardi di investimento
- Diminuire i tempi di sviluppo, che per i cinesi sono di 20 mesi per lanciare un’auto nuova contro i 40 mesi dei brand occidentali
- Risolvere il problema fornitura delle batterie, anche qui con accordi, jv, etc.
- Sapere come competere su tutti i segmenti, visto che i cinesi sono arrivati anche sul premium, fino a ieri un profit generator per i costruttori europei.
Leggi Anche: L’elettrificazione in Europa è troppo lontana dal Green deal, il rapporto AlixPartners
***
CONTINUA A LEGGERE SU FLEETMAGAZINE.COM
Per rimanere sempre aggiornato seguici sul canale Telegram ufficiale e Google News.
Iscriviti alla nostra Newsletter e aggiungici alle tue fonti preferite di Google per non perderti le ultime novità di Fleet Magazine.