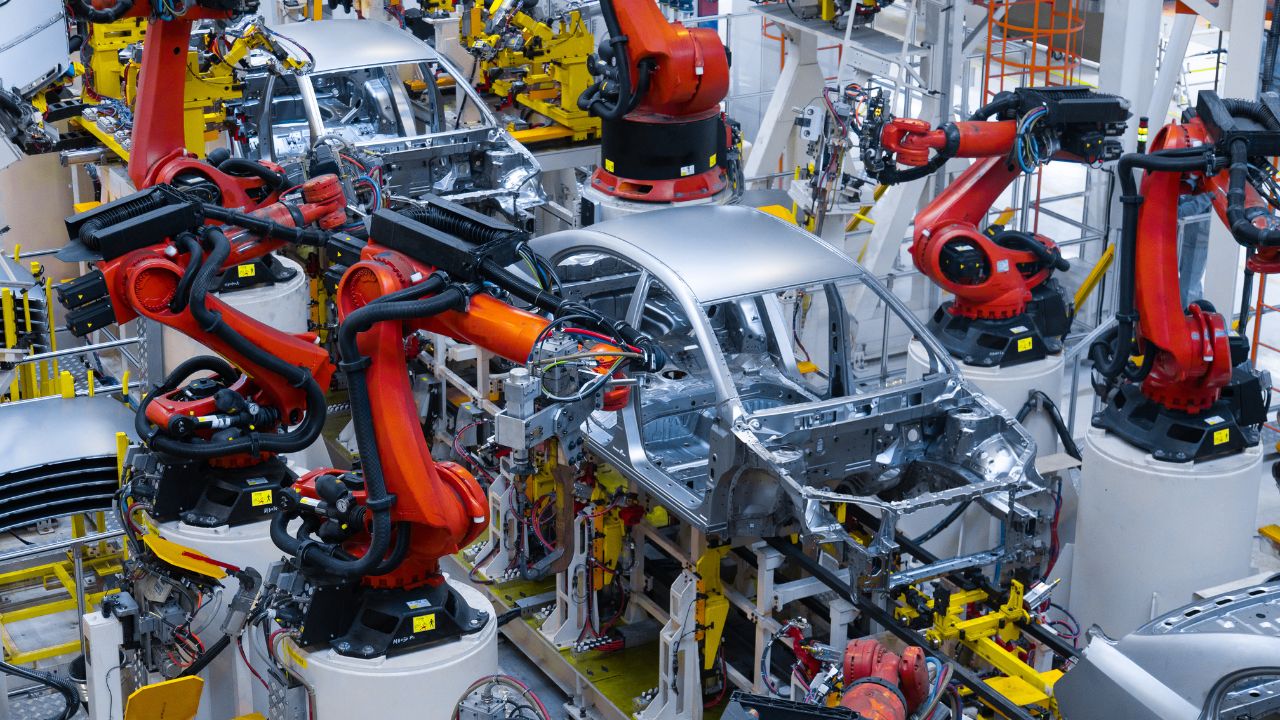
I costruttori automobilistici e i fornitori di primo livello si trovano nel mezzo di una tempesta perfetta: costi in aumento, filiere sempre più complesse e margini che continuano ad assottigliarsi. Con fino all’80% del costo totale di un veicolo concentrato nei materiali, l’approvvigionamento è diventato il fronte principale della competizione e il prossimo banco di prova per capire chi guiderà la corsa alla riduzione dei costi nel settore.
Gran parte dell’industria continua a operare con un modello di procurement antiquato e profondamente radicato che troppo spesso ancora non tiene conto dell’adozione dell’intelligenza artificiale generativa, il rafforzamento della resilienza delle catene di fornitura e la costruzione di nuove forme di collaborazione.
Nel frattempo, i conti non tornano più.
Leggi Anche: Le 10 auto più costose al mondo non sono quelle che ti aspetteresti.
I prezzi della produzione sono diventati insostenibili per le Case auto
I prezzi della produzione nel settore automotive crescono a una velocità doppia rispetto all’inflazione al consumo — circa il 12% contro il 6% (dati Boston Consulting Group) — mentre anche i costi indiretti lievitano per effetto degli aumenti in energia, logistica e lavoro.
Il risultato è un calo medio di circa 1,7 punti percentuali nei margini EBIT degli OEM negli ultimi tre anni. E le prospettive non fanno pensare a un’inversione di tendenza: la maggior parte dei costruttori può aspettarsi margini stagnanti nei prossimi anni, spesso inferiori ai livelli pre-pandemia. Per i fornitori di primo livello, la situazione è perfino più critica. Gli strumenti tradizionali — dalla rinegoziazione dei contratti all’indicizzazione dei costi, fino all’hedging — non bastano più.

La transizione dal motore a combustione interna ai veicoli elettrici aggrava ulteriormente il quadro. Migliaia di componenti meccanici vengono sostituiti da software, semiconduttori e moduli batteria. I fornitori storici di powertrain, telaio e interni affrontano volumi in calo e margini sempre più insostenibili, spesso limitati a un’esigua fascia tra il 4% e il 6%. All’estremo opposto, chi produce componenti per i veicoli elettrici opera con margini che possono arrivare al 25%, sostenuti da una forte crescita attesa almeno fino al 2026.
In mezzo a queste forze contrapposte restano gli OEM e i Tier 1, costretti a ridurre i costi, a sostenere i partner tradizionali che forniscono componenti meccanici e, allo stesso tempo, a garantirsi un accesso stabile alle tecnologie e ai componenti di nuova generazione, sempre più spesso provenienti da nuovi attori in Cina, Corea e Stati Uniti. Una trasformazione che porta con sé nuove dipendenze e vulnerabilità, amplificate dalle tensioni geopolitiche che oggi attraversano il mercato globale dell’auto.
***
CONTINUA A LEGGERE SU FLEETMAGAZINE.COM
Per rimanere sempre aggiornato seguici sul canale Telegram ufficiale e Google News.
Iscriviti alla nostra Newsletter per non perderti le ultime novità di Fleet Magazine.