
Dal primo gennaio 2024 tutte le aziende quotate in borsa sono tenute a redigere il bilancio di sostenibilità.
Ma quali sono gli standard normativi per misurare le emissioni della mobilità aziendale? Il GHG Protocol è il più diffuso standard internazionale, mentre L’ISO 14064 amplia il modo in cui le emissioni vengono ricercate e rendicontate.
LE EMISSIONI NELLA MOBILITÀ
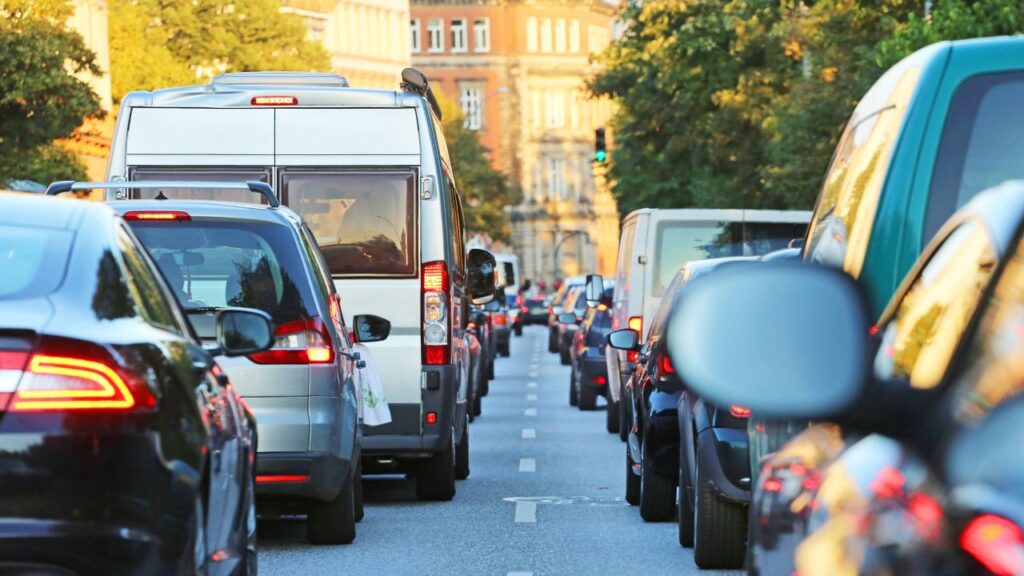
Il settore dei trasporti è responsabile di circa un quarto delle emissioni totali di CO2 in Europa, il 71,7% delle quali viene prodotto dal trasporto stradale, secondo l’Agenzia Europea dell’Ambiente.
Leggi Anche: In 20 anni le emissioni del trasporto su gomma sono aumentate del 5,5%
La gestione della flotta aziendale, quindi, è una questione di sostenibilità e la responsabilità sociale d’impresa cruciale.
GLI STANDARD DI MISURAZIONE DELLE EMISSIONI
Il primo passo è la misurazione accurata delle proprie emissioni di CO2, flotta compresa.
GHG Protocol
Il GHG Protocol (Greenhouse Gas Protocol) è il più diffuso standard internazionale per la misurazione dei gas serra. Suddivide le emissioni dirette e indirette delle aziende in 3 categorie:
- Scope1: emissioni dirette generate dall’azienda, di proprietà o sotto controllo dell’azienda
- Scope2: emissioni indirette relative all’energia acquistata e utilizzata dall’azienda
- Scope3: tutte le emissioni indirette generate dall’attività dell’azienda, che generalmente sono la quota maggiore delle emissioni

Per redigere un protocollo GHG bisogna per prima cosa determinare le aziende che fanno parte della struttura legale e organizzativa da includere nell’analisi, poi bisogna identificare i confini operativi, identificando le emissioni come dirette o indirette, infine raccogliere i dati.
I CONSUMI DELLA FLOTTA RIENTRANO IN SCOPE1, 2 O 3?
Non è semplice dare una risposta univoca. La rendicontazione relativa ai veicoli a noleggio potrebbe rientrare in una classificazione in Scope 1 o Scope 3 (perché di fatto non appartengono all’azienda ma alla società di Nlt) in base a specifiche circostanze.
I consumi di carburante possono rientrare in Scope1, cioè fra le risorse di proprietà dell’azienda, mentre in Scope 2 invece rientra il consumo di energia elettrica dei veicoli elettrici.
Sono senz’altro da rendicontare come Scope3 il business travel e gli spostamenti casa-lavoro, per i quali ora è obbligatorio redigere il “Piano degli Spostamenti Casa-Lavoro – PSCL” come stabilito dal Decreto del Ministero della Transizione Ecologica n. 179/2021.
ISO 14064
Le norme ISO 14064 hanno lo scopo principale di apportare credibilità ai processi di rendicontazione, monitoraggio e riduzione dei gas serra da parte di aziende e organizzazioni. La ISO 14064 (adottata e pubblicata come norma nazionale UNI ISO 14064) è suddivisa in tre parti che posso essere utilizzate separatamente o in modo integrato:
- ISO/CD 14064-1 “Greenhouse gases – Part 1: Specification for the quantification, monitoring and reporting of organization emissions and removals”. Dettaglia i principi e i requisiti per progettare, sviluppare, gestire e rendicontare gli inventari di GHG a livello di un’organizzazione, individuando specifiche attività dell’organizzazione dove intervenire
- ISO/CD 14064-2 “Greenhouse gases – Part 2: Specification for the quantification, monitoring and reporting of project emissions and removals”. Riguarda i progetti GHG sviluppati appositamente per ridurre le emissioni di gas serra
- ISO/CD 14064-3 “Greenhouse gases – Part 3: Specification and guidance for validation and verification”. Descrive l’effettivo processo di validazione o verifica, può quindi essere usato anche da terze parti per verificare la rendicontazione delle emissioni

L’ISO 14064 amplia il modo in cui le emissioni vengono ricercate e rendicontate traducendo gli Scope 1-2-3 proposti dal GHG Protocol in 6 categorie di emissione:
- CATEGORIA 1: emissioni dirette da combustione – ovvero quelle provenienti dalle installazioni presenti all’interno del proprio confine organizzativo (impianti di combustione, cogeneratori, emissioni date dal processo produttivo)
- CATEGORIA 2: emissioni indirette da consumo energetico – ovvero quelle derivanti dalla generazione di elettricità, calore e vapore importati e consumati all’interno dell’organizzazione
- CATEGORIA 3: emissioni indirette correlate ai trasporti
- CATEGORIA 4: emissioni indirette dai prodotti dell’organizzazione
- CATEGORIA 5: emissioni indirette associate all’uso dei prodotti dell’organizzazione
- CATEGORIA 6: emissioni indirette derivanti da altre sorgenti
Grazie all’ISO 14064 il dettaglio con cui le aziende possono identificare e gestire le emissioni nocive di gas ad effetto serra aumenta, favorendo la progettazione, lo sviluppo e l’applicazione di iniziative e di programmi volti all’abbattimento degli inquinanti.
LA DIRETTIVA UE SUL BILANCIO DI SOSTENIBILITÀ
La direttiva Corporate Sustainability Reporting Directive (EU CSRD) è stata pubblicata sulla Gazzetta Ufficiale dell’Unione Europea il 16 dicembre 2022 e deve essere applicata dal 2024.
Leggi Anche: I nuovi standard ESRS: gli obblighi per le flotte
Si tratta di un’estensione fondamentale della NFRD (Non-Financial Reporting Directive) che stabilisce nuovi principi per la reportistica di sostenibilità delle imprese.
I TEMPI E LE AZIENDE COINVOLTE
Queste le tempistiche:
- dal primo gennaio 2024 sono tenute a redigere il bilancio di sostenibilità tutte le aziende quotate in borsa, con un fatturato superiore ai 40 milioni di euro o con almeno 250 dipendenti
- Dal primo gennaio 2026, la direttiva sarà estesa a tutte le PMI e Microimprese quotate in borsa che forniscono servizi o prodotti alle aziende obbligate nonché a tutte le imprese che realizzano ricavi netti delle vendite e delle prestazioni nell’UE e che hanno almeno un’impresa figlia o una succursale nell’UE
Ciò significa che nell’Unione Europea saranno coinvolte più di 6.000 PMI italiane e oltre 50.000 aziende.
***
CONTINUA A LEGGERE SU FLEETMAGAZINE.COM
Per rimanere sempre aggiornato seguici sul canale Telegram ufficiale e Google News.
Iscriviti alla nostra Newsletter per non perderti le ultime novità di Fleet Magazine.