È quanto emerge dallo studio europeo dell’ACEA, che fotografa un settore in fase di consolidamento dopo anni complessi, caratterizzati da crisi delle catene di fornitura, carenza di semiconduttori, inflazione e condizioni finanziarie restrittive.
Secondo i dati ACEA, il 2024 si è chiuso con un aumento delle immatricolazioni nell’UE pari a +0,8%. Nel 2025, le rilevazioni year-to-date indicano una crescita intorno a +1,4% (fino a ottobre) rispetto allo stesso periodo dell’anno precedente: un ritmo contenuto, che segnala una ripresa graduale più che una vera espansione ciclica. Il 2026 si collocherebbe sulla stessa linea: volumi in leggero aumento, ma trasformazioni profonde nella composizione del mercato.
Un’Europa a più velocità
La crescita non è omogenea. Germania e Regno Unito restano i principali contributori alla dinamica positiva, mentre mercati rilevanti come Francia e Italia mostrano un andamento più discontinuo. La frattura più evidente, tuttavia, non è geografica ma tecnologica.
I veicoli con motore a combustione interna continuano a perdere peso relativo, mentre la quasi totalità della nuova domanda si concentra sulle alimentazioni elettrificate. Nel perimetro monitorato da ACEA, elettriche pure (BEV), ibride plug-in (PHEV) e full hybrid (HEV) mostrano una dinamica più favorevole rispetto alle motorizzazioni tradizionali e contribuiscono in modo crescente alla tenuta del mercato nelle fasi di domanda più debole.
L’elettrico entra nella fase della maturità
Nel 2024 la quota delle auto elettriche pure ha raggiunto il 13,6% del mercato europeo, secondo i dati ACEA, segnando un nuovo massimo storico.
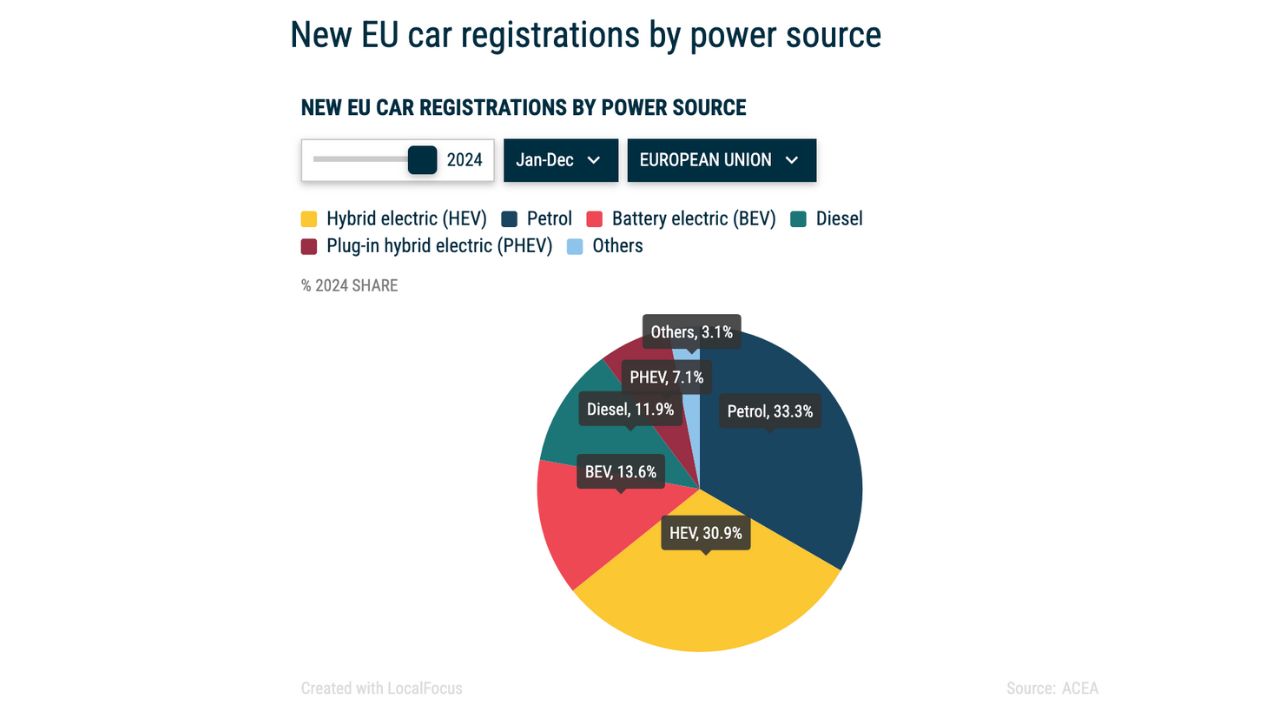
Fonte: ACEA
Nel corso del 2025, le rilevazioni mensili e le analisi di mercato successive indicano un ulteriore rafforzamento della presenza delle BEV in diversi Paesi europei, con quote che in alcuni casi si collocano tra il 15% e il 20% e tassi di crescita mensili superiori al 30%. Il risultato è stato favorito da un’offerta più ampia per segmenti e fasce di prezzo, dall’espansione delle infrastrutture di ricarica e da un progressivo miglioramento del costo totale di utilizzo, in particolare per flotte e utenti ad alto chilometraggio. A questo si aggiunge la pressione regolatoria legata agli obiettivi europei di riduzione delle emissioni di CO2.
Le ibride plug-in mantengono un ruolo rilevante, soprattutto nel canale aziendale. In diversi mercati hanno mostrato performance persino migliori delle elettriche pure, intercettando la domanda di chi cerca una soluzione intermedia in contesti dove la rete di ricarica non è ancora pienamente sviluppata.
SUV e crossover al centro della domanda
Un altro elemento strutturale riguarda la tipologia di carrozzeria. SUV e crossover continuano a guadagnare quote di mercato, sostenuti dalla loro versatilità e dalla compatibilità con le piattaforme elettriche. Non a caso, molti dei modelli elettrici più venduti in Europa appartengono proprio a questi segmenti. Hatchback e berline tradizionali restano significative in termini assoluti, soprattutto nelle fasce di prezzo più accessibili, ma perdono progressivamente centralità.
Le spinte di fondo non si esauriscono
Secondo l’analisi europea, i fattori che hanno guidato l’elettrificazione nel 2025 resteranno determinanti anche nel 2026. Le politiche comunitarie sulle emissioni continuano a orientare le strategie dei costruttori, in particolare nel mercato corporate, spesso sostenuto da incentivi fiscali nazionali. Sul fronte macroeconomico, i tassi di interesse elevati frenano la domanda privata e rafforzano il ruolo delle flotte, generalmente più predisposte all’adozione di veicoli elettrificati. Cresce inoltre l’attenzione di consumatori e imprese al costo lungo l’intero ciclo di vita del veicolo, un parametro che tende sempre più a favorire l’elettrico.
Il quadro italiano secondo Dataforce
Accanto al quadro europeo delineato da ACEA, il mercato italiano presenta prospettive leggermente più dinamiche. Secondo il Forecast 2026 elaborato da Dataforce (di cui abbiamo scritto qui), le immatricolazioni di autovetture potrebbero crescere intorno al 5% (4,94%), superando quota 1,6 milioni di unità. Particolarmente rilevante il dato sulle elettriche pure, attese in aumento del 31,6% rispetto al 2025, conferma di un’accelerazione più marcata rispetto alla media europea.
***
CONTINUA A LEGGERE SU FLEETMAGAZINE.COM
Per rimanere sempre aggiornato seguici sul canale Telegram ufficiale e Google News.
Iscriviti alla nostra Newsletter per non perderti le ultime novità di Fleet Magazine.