Come ogni Legge di Bilancio, anche quest’anno è corsa agli emendamenti per “limare” i provvedimenti che non sono piaciuti ai più, o per permettere a qualche “manina”, di inserire, magari durante qualche seduta notturna, una qualche prebenda elettorale. Anche se il Governo ha sottolineato di voler mantenere solido l’impianto, con i saldi che difficilmente potranno cambiare. Ma c’è tempo solo sei giorni, visto che la data ultima per presentarli è il 17 novembre.
Leggi Anche: Emendamenti alla Legge di Bilancio, Vade Retro Valore Normale…
Tra le tante proposte, tre interessano il mondo delle flotte
Tra le tante richieste di correzione con emendamenti che dovrebbero essere depositati entro il 17 novembre, ne abbiamo individuate tre che interessano il mondo della auto aziendali.
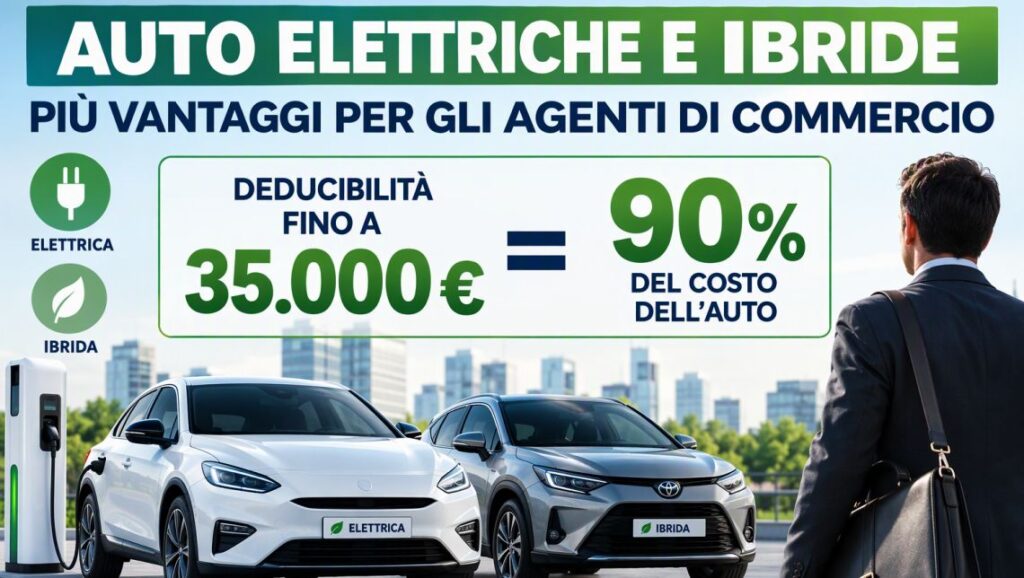
- Il primo emendamento viene spinto soprattutto da Aniasa ed è un ritocco di un provvedimento di cui abbiamo parlato ieri (Auto aziendali: aumenta la deducibilità, ma solo per gli agenti e le auto “green”). Pur ritenendo positiva questa iniziativa, l’Associazione Nazionale Industria dell’Autonoleggio, della Sharing mobility e dell’Automotive digital sottolinea come l’articolo 22 così scritto comporti una concorrenza sleale nei confronti del noleggio, visto che il limite di deducibilità per i canoni di noleggio dovrebbe essere di 7 mila euro, ovvero il 20% dei quei 35.000, nuova cifra indicata come limite deducibile per gli agenti, e non 5.164,57 euro come indicato.Si legge: “la proposta emendativa è finalizzata a garantire maggiore coerenza ed equilibrio nel trattamento fiscale delle diverse modalità di acquisizione e utilizzo degli autoveicoli da parte degli agenti e rappresentanti di commercio, favorendo al contempo il rinnovo del parco veicolare e la diffusione di soluzioni di mobilità a minore impatto ambientale.
L’articolo 22 del disegno di legge di bilancio 2027 eleva al 90 per cento la percentuale di deducibilità dei costi relativi agli autoveicoli elettrici e ibridi utilizzati da tali soggetti, innalzando da 25.822,84 a 35.000 euro il limite fiscalmente riconosciuto per l’acquisto. La disposizione mantiene tuttavia a 5.164,57 euro il limite annuo previsto per i costi di locazione e noleggio, senza prevedere un corrispondente adeguamento.
Tale previsione determina un disallineamento rispetto all’impostazione della disciplina previgente, fondata su un criterio di proporzionalità tra le diverse modalità di acquisizione del veicolo. Come chiarito anche dalla circolare del Ministero delle Finanze n. 48/E del 10 febbraio 1998, il trattamento fiscale dei costi di locazione e noleggio deve essere considerato in relazione ai limiti previsti per l’acquisto e al periodo ordinario di ammortamento dei veicoli. In tale quadro, il limite annuo di 5.164,57 euro corrisponde al 20 per cento del precedente limite di 25.822,84 euro.
Il mancato adeguamento rischia pertanto di determinare un trattamento fiscale non equilibrato tra acquisto, leasing e noleggio”. - La seconda, per cui si sono dette d’accordo tutte le Associazioni, anche se dispiace che qualcuno non ha voluto inserire le full hybrid nell’emendamento, fermandosi alle elettriche e alle plug-in, vorrebbe estendere le nuove cifre di deducibilità indicate per gli agenti di commercio a tutte le auto aziendali in pool o ad uso promiscuo. Ma su questa iniziativa i saldi, forse, cambierebbero in modo sostanziale.Infatti a questa proposta viene allegata una relazione tecnica che specifica come, “sulla base delle stime disponibili, l’intervento determina minori entrate complessivamente pari a 541,35 milioni di euro nel triennio 2027-2029, così ripartite:
- 150,84 milioni di euro per l’anno 2027;
- 183,50 milioni di euro per l’anno 2028;
- 207,01 milioni di euro per l’anno 2029.
La platea stimata comprende complessivamente 400.019 veicoli nel triennio, di cui 121.804 nel 2027, 134.550 nel 2028 e 143.665 nel 2029“.
- Il terzo emendamento è quello richiesto da tempo da tutti coloro che vorrebbero introdurre auto elettriche o plug-in in flotta ma sono frenati dalla doppia tassazione delle ricariche a casa. Un assurdità che, anche in questa Legge di Bilancio, vorrebbe essere sanata. A saldi, secondo almeno l’interessata Motus-E, negativi di soli 2,5 milioni di euro, rispetto ai 15 milioni precedentemente indicati. Come dice la proposta: “Alle minori entrate derivanti dall’applicazione delle disposizioni di cui al comma 2, valutate in 2,5 milioni di euro, si provvede mediante il fondo di cui all’articolo 1, comma 757, primo periodo, della legge 30 dicembre 2025, n. 199“.Nella relazione tecnica allegata si legge: “La proposta emendativa mira a modificare l’art. 53 del TUIR per eliminare la disparità di trattamento fiscale tra dipendenti con auto endotermiche e quelli con auto elettriche. L’intervento esclude dalla formazione del reddito da lavoro dipendente le somme erogate per l’acquisto di energia dedicata alla ricarica (pubblica e privata) e le spese per la fornitura e posa in opera delle infrastrutture di ricarica (IdR)”.
Quale arriverà in aula e avrà la possibilità di essere emendato? Prima deve passare le forche caudine della Presentazione avendo tutti i requisiti formali per essere presentata, passare il Vaglio di ammissibilità da parte del Presidente della Commissione o dell’Assemblea, una volta ammessi Vengono esaminati articolo per articolo, infine se l’Emendamento ottiene la maggioranza dei voti, modifica immediatamente l’articolo a cui si riferisce, prima che venga votato l’articolo nel suo complesso e infine l’intero disegno di legge.
Leggi Anche: Bocciati tutti gli emendamenti sulle nuove aliquote per le auto aziendali, la stangata non si posticipa…
***
CONTINUA A LEGGERE SU FLEETMAGAZINE.COM
Per rimanere sempre aggiornato seguici sul canale Telegram ufficiale e Google News.
Iscriviti alla nostra Newsletter e aggiungici alle tue fonti preferite di Google per non perderti le ultime novità di Fleet Magazine.