Il mercato europeo delle autovetture prosegue la sua crescita anche ad agosto 2026, mese chiuso con 832.637 immatricolazioni, il 5,3% in più rispetto alle 791.054 dello scorso anno. Nei primi otto mesi dell’anno i volumi arrivano a 9.192.528 unità, con un incremento del 5,8% sui 8.691.812 veicoli dello stesso periodo del 2025. Si tratta però di un recupero ancora incompleto: il cumulato resta infatti inferiore del 15,1% rispetto ai primi otto mesi del 2019.
Ecco l’elaborazione mensile dei dati prodotta da Unrae.
Mercato auto Europa: le immatricolazioni a luglio e agosto 2026
Guardando ai cinque Major Market, la crescita è generalizzata. Ad agosto il Regno Unito segna il risultato migliore con un +13,7%, davanti a Spagna (+11,8%), Francia (+7,4%), Italia (+3,2%) e Germania (+2,6%).
Nel cumulato gennaio-agosto il quadro cambia leggermente: il Regno Unito guida ancora con il +9,8%, seguito dall’Italia (+8,5%), dalla Spagna (+6,3%), dalla Germania (+4,8%) e dalla Francia (+3,0%). Il nostro Paese si colloca al quarto posto per volumi mensili e mantiene la terza posizione nei primi otto mesi.
Il dato che più preoccupa riguarda però la diffusione delle auto ricaricabili.
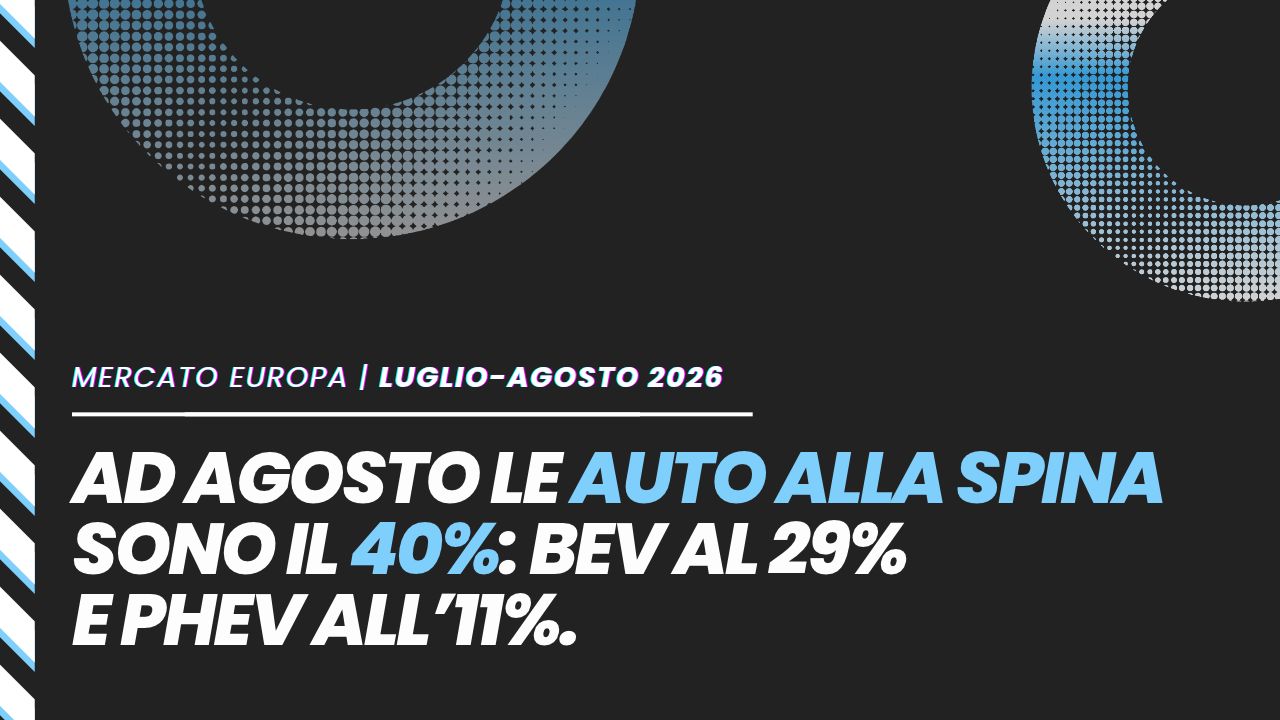
Ad agosto l’Italia resta ultima tra i Major Market, con una quota complessiva di ECV del 18,5%, composta da un 6,4% di BEV e da un 12,1% di PHEV. Il divario con gli altri mercati è ampio: il Regno Unito arriva al 44,3% (BEV al 29,8% e PHEV al 14,5%), la Francia al 44,5% (38,3% e 6,2%), la Germania al 44,4% (32,4% e 12,0%) e la Spagna al 27,7% (13,4% e 14,3%). A livello europeo la quota di ECV sale al 40,5%, con le BEV al 29,2% (+9 punti percentuali) e le PHEV all’11,3% (+0,8 punti); escludendo l’Italia, le BEV salgono al 31,3% e le PHEV all’11,2%.
La situazione è analoga nel dato cumulato. Da gennaio ad agosto l’Italia chiude ultima tra i Major Market con il 17,5% di ricaricabili (BEV all’8,1% e PHEV al 9,4%), mentre il Regno Unito si attesta al 38,9% (25,6% di BEV e 13,3% di PHEV), la Germania al 37,4% (26,2% e 11,2%), la Francia al 35,6% (29,9% e 5,7%) e la Spagna al 22,7% (10,2% e 12,5%).
Nell’insieme del mercato europeo le ECV toccano il 33,7%, con le BEV al 23,2% (+5,5 punti) e le PHEV al 10,5% (+1,4 punti); al netto dell’Italia le quote diventano rispettivamente 25,3% e 10,6%. Ne emerge un paradosso: terzo mercato del continente per volumi, l’Italia è ultima per diffusione dell’elettrificazione, con una quota BEV inferiore a un terzo della media europea calcolata senza il nostro Paese.
Leggi Anche: Maxicanone nel noleggio a lungo termine, a chi e quando conviene?
L’elettrificazione in Italia ha bisogno di sostegno, ma non di bonus
Per Unrae la leva per invertire la rotta passa anche dalle flotte aziendali: a livello europeo l’Electrification Action Plan promuove l’elettrificazione della mobilità attraverso agevolazioni fiscali per le auto aziendali e tempi di ammortamento più brevi.
La prossima Legge di Bilancio, sottolinea l’associazione, è l’occasione concreta per avviare la riforma, garantendone la copertura sull’intero triennio e sfruttando i margini di flessibilità consentiti dal quadro europeo. “Chiediamo al Governo di utilizzare i margini offerti dal quadro europeo per avviare, già con la prossima Legge di Bilancio, una riforma triennale e strutturale della fiscalità delle auto aziendali – afferma Andrea Cardinali, Direttore Generale di Unrae – La proposta condivisa può mobilitare gli investimenti delle imprese, accelerare il rinnovo del parco e favorire la diffusione dei veicoli a zero e basse emissioni, alimentando anche un mercato dell’usato recente, più sicuro ed efficiente, a beneficio dei consumatori”.
Per UNRAE, riforma della fiscalità delle flotte e interventi sul bollo auto dovrebbero essere ricondotti a una visione organica e strutturale, che affianchi al sostegno immediato misure orientate al rinnovo del parco e all’accesso a veicoli più sicuri, efficienti e a minori emissioni, in coerenza con gli obiettivi europei di decarbonizzazione e sicurezza energetica.
Cardinali è netto anche su questo punto: “Valutiamo positivamente ogni intervento capace di ridurre il carico fiscale sulla mobilità delle famiglie. Allo stato attuale, tuttavia, si tratta di un’esenzione limitata al 2027 e non ancora di una riforma strutturale. Inoltre, la soglia degli 80 kW, non collegata all’età, alle emissioni o alla sicurezza del veicolo, difficilmente potrà favorire da sola il rinnovo del parco. Servono quindi trasparenza sulle coperture, confronto con la filiera e una visione più ampia, capace di produrre benefici duraturi anche per i consumatori”.
***
CONTINUA A LEGGERE SU FLEETMAGAZINE.COM
Per rimanere sempre aggiornato seguici sul canale Telegram ufficiale e Google News.
Iscriviti alla nostra Newsletter per non perderti le ultime novità di Fleet Magazine.