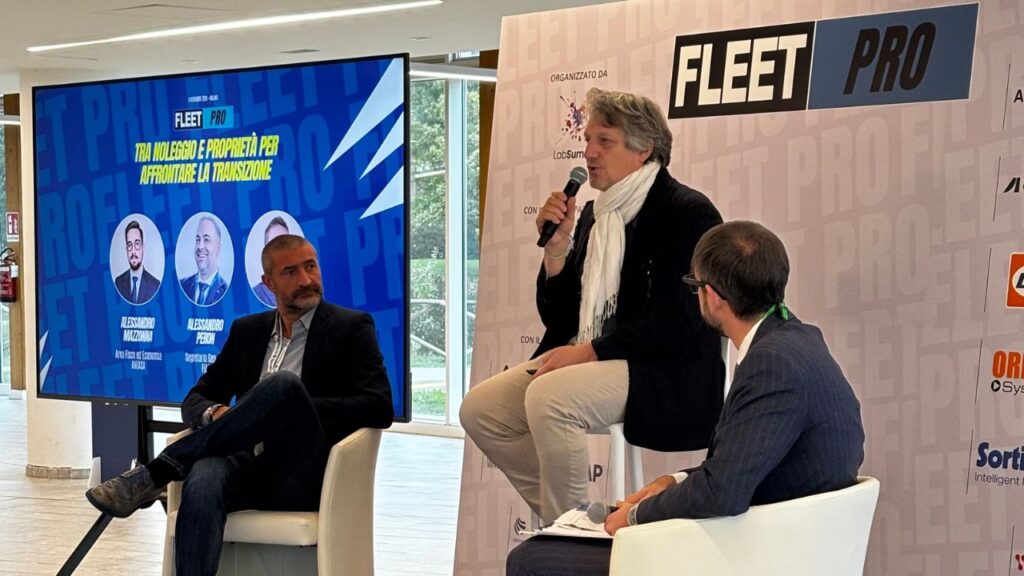
Il diesel pesa ancora per il 47% dei mezzi operativi, ma le flotte aziendali guardano già oltre: il 54% delle aziende prevede di introdurre nuovi veicoli a basse o zero emissioni entro cinque anni. È il quadro che emerge dalla survey “Tra noleggio e proprietà: affrontare la transizione”, condotta da LabSumo – e presentata in occasione di Fleet Pro – su 45 aziende che gestiscono 95.000 mezzi, di cui 62.000 LCV. Tra elettrificazione, sicurezza di operatori e merci, tecnologia e cybersecurity, i numeri raccontano una transizione in corsa, ma frenata da autonomia, difficoltà di ricarica e scarsa formazione sui rischi digitali.
Tra noleggio e proprietà: affrontare la transizione: la survey LabSumo
Dal punto di vista dei settori merceologici, il campione è guidato dall’alimentare (18%) e dall’energia (17%), seguiti da logistica e trasporti (13%); informatica, materie prime/oil&gas e servizi di sicurezza pesano il 9% ciascuno, mentre edilizia e farmaceutico/sanità si fermano al 4%. Sul fronte dimensionale prevalgono nettamente le realtà strutturate: il 38% delle aziende ha più di 5.000 dipendenti e un altro 33% ne conta tra 1.000 e 4.999, per un totale del 71% sopra quota mille. Le grandi imprese da 250 a 999 dipendenti sono il 21%, mentre medie e micro imprese valgono il 4% ciascuna. Quanto all’utilizzo, l’area più citata è quella urbana (31%), davanti a nazionale ed extraurbana (26% ciascuna), regionale (11%) e internazionale (6%).
Leggi Anche: Gli LCV sono meno sicuri delle auto? I risultati dei test IIHS.
Il titolo della ricerca trova conferma già nell’età media dei parchi. Nella flotta a noleggio il 59% dei mezzi ha tra i 3 e i 5 anni, il 23% meno di 3 anni e il 18% tra i 6 e gli 8 anni. Nella flotta di proprietà il quadro è molto diverso: il 60% ha tra i 6 e gli 8 anni, il 20% tra gli 8 e i 12, il 10% oltre i 12 e soltanto un altro 10% rientra nella fascia 3-5 anni. In altre parole, il noleggio garantisce un ricambio rapido, mentre la proprietà lega le aziende a veicoli che invecchiano e che sono i più difficili da portare verso nuove motorizzazioni.
Il diesel resta al centro, ma il futuro è anche alla spina
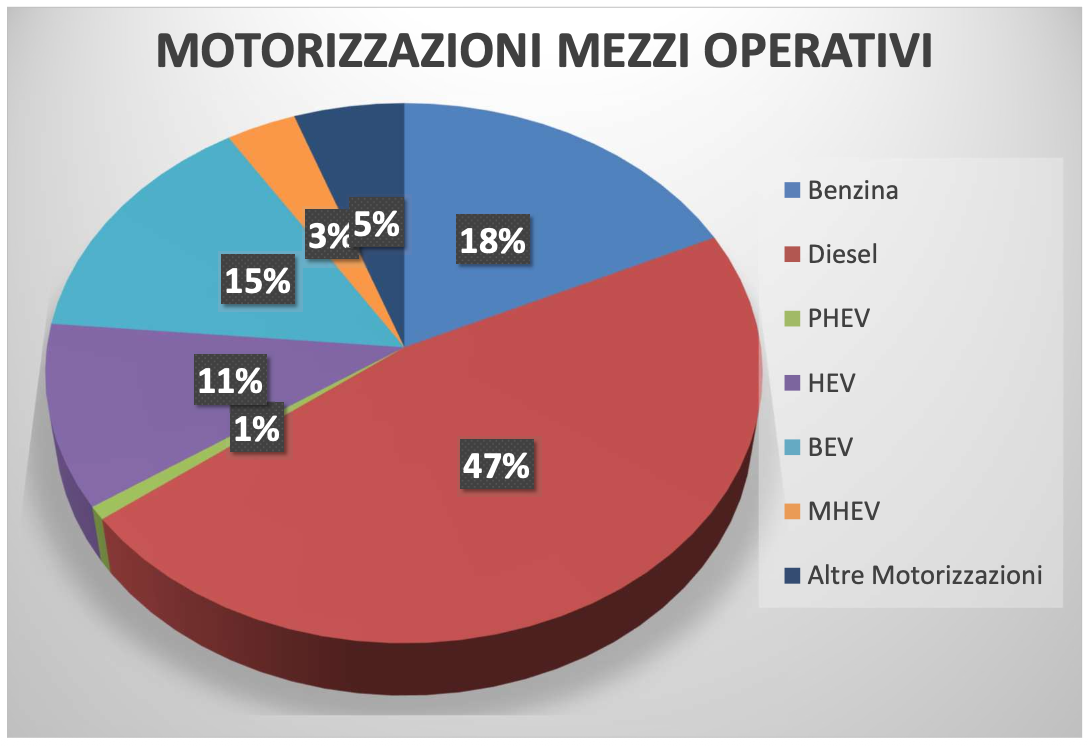
Lo stato dell’arte fotografato dalla survey vede il diesel ancora largamente dominante tra i mezzi operativi, con il 47%, seguito dalla benzina al 18%. Le motorizzazioni elettrificate valgono nel complesso il 30%:
- le BEV sono al 15%,
- le ibride HEV all’11%,
- le mild hybrid MHEV al 3%,
- le plug-in PHEV all’1%,
- solo il 5% è riconducibile ad altre alimentazioni.
Il dato sulle auto e sui furgoni a batteria va letto tenendo conto della composizione del panel, fatto in larga parte di grandi aziende, ma conferma che l’elettrico ha già un posto reale nelle flotte operative: va tenuto conto però che il passaggio alla spina può risultare in alcuni casi più semplice che per le auto, per le quali l’autonomia spinge molte flotte verso le ibride, ma è anche un forte deterrete: molto si basa sul settore merceologico.
Il futuro, secondo le aziende intervistate, è tutt’altro che fermo. Alla domanda se prevedano di introdurre ulteriori veicoli a basse o zero emissioni entro cinque anni, il 54% risponde di sì, il 29% non sa e solo il 17% dice di no. Tra chi intende proseguire, le preferenze sono distribuite in modo piuttosto equilibrato: 38% per le BEV, 33% per le PHEV e 29% per le MHEV. Colpisce il confronto con l’esistente: le plug-in, oggi all’1% dei mezzi operativi, diventano la seconda scelta per il futuro, segno che molte aziende vedono nell’ibrido ricaricabile un ponte più accessibile verso la piena elettrificazione.
Leggi Anche: La strategia di Ford, Volkswagen e AtFlow per crescere nel comparto LCV.
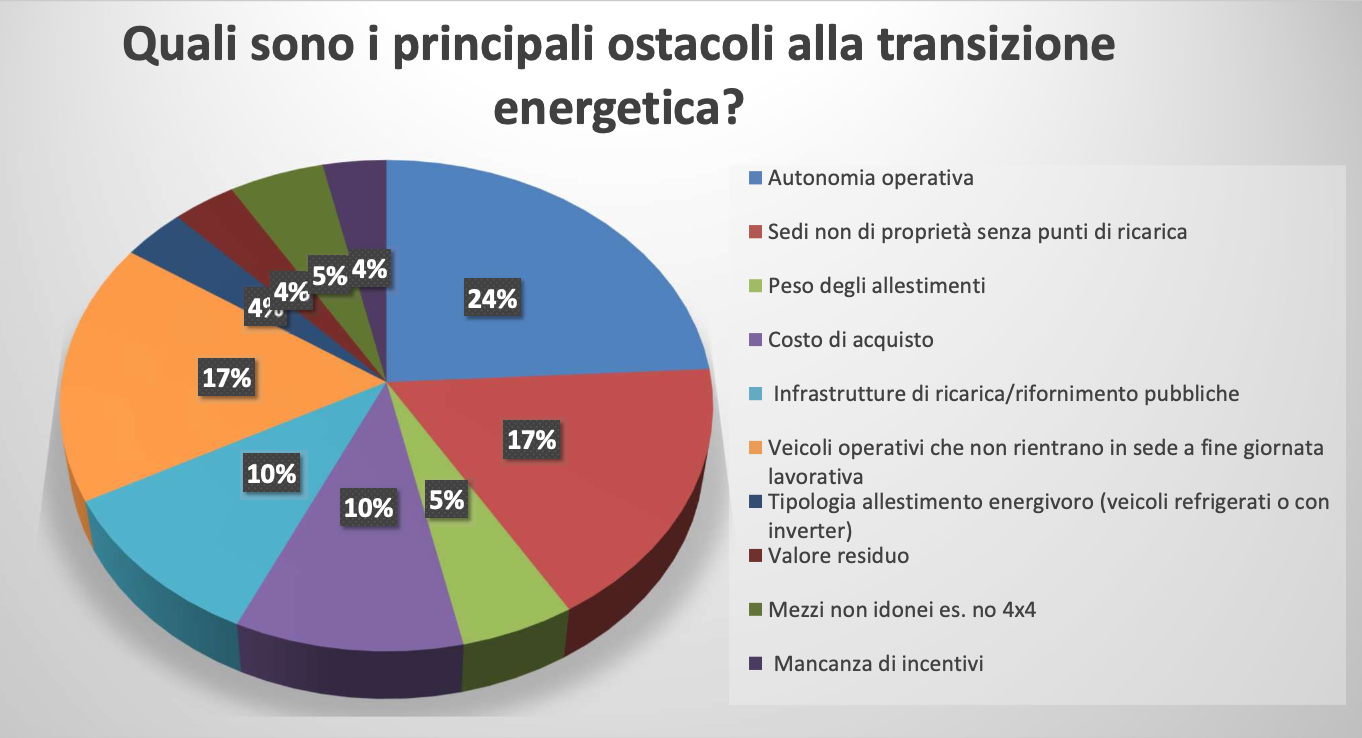
Gli ostacoli, però, sono concreti e hanno soprattutto a che fare con l’uso quotidiano dei mezzi. Il primo è l’autonomia operativa (24%). Seguono, a pari merito al 17%, le sedi non di proprietà prive di punti di ricarica e i veicoli operativi che non rientrano in sede a fine giornata lavorativa; se a questi si somma il 10% delle infrastrutture di ricarica o rifornimento pubbliche, si arriva al 44% delle risposte legato in vario modo alla ricarica.
Il costo di acquisto pesa per il 10%, mentre il peso degli allestimenti e i mezzi non idonei (per esempio senza trazione 4×4) si fermano al 5%; completano il quadro l’allestimento energivoro, il valore residuo e la mancanza di incentivi, ciascuno al 4%. Il nodo delle infrastrutture è del resto uno dei temi che UNRAE denuncia da diversi anni per il comparto.
Bene sugli ADAS, ma Vision Zero è poco conosciuta
Il capitolo dedicato alla sicurezza degli operatori parte da una constatazione: la strategia europea Vision Zero, che mira ad azzerare le vittime della strada entro il 2050, è nota nel dettaglio a pochi. Solo il 13% degli intervistati dichiara di conoscerla bene e il 12% ne conosce alcuni aspetti; la maggioranza relativa, il 58%, ne ha soltanto sentito parlare, mentre il 17% non la conosce affatto.
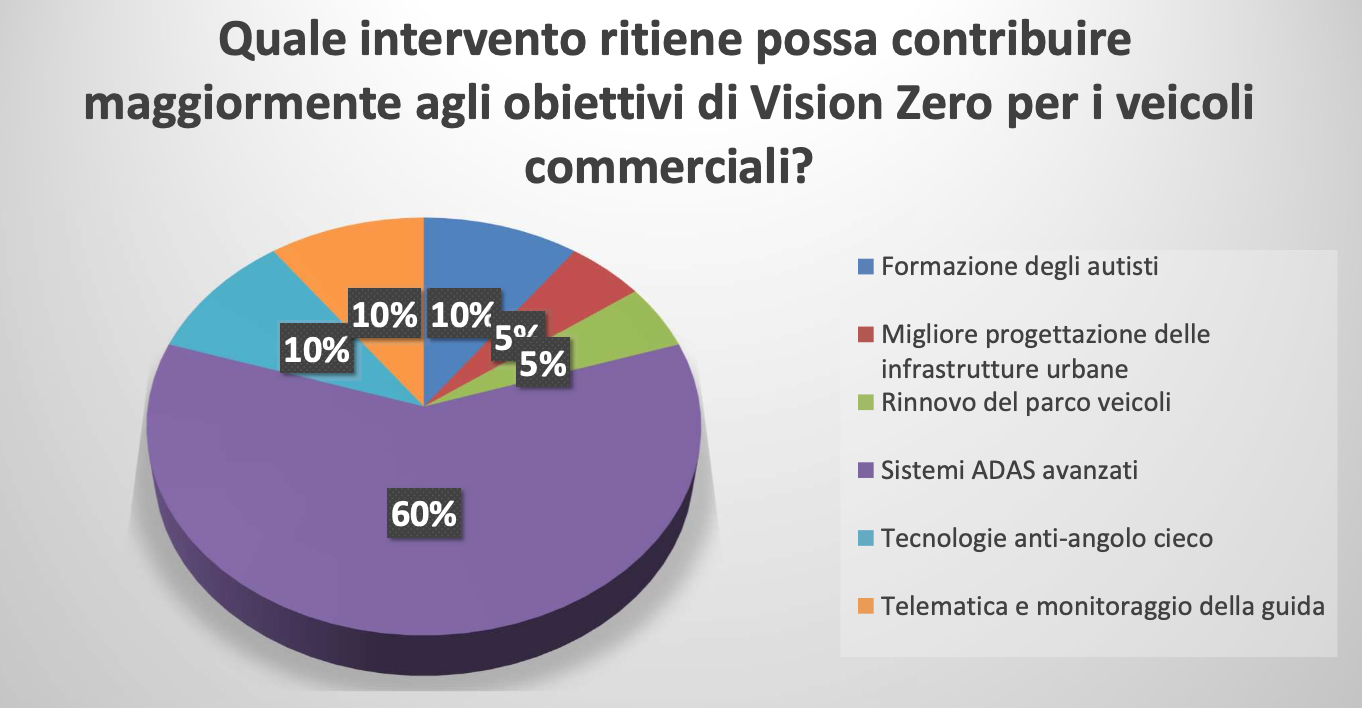
Eppure, sulle leve per raggiungere l’obiettivo nel mondo dei veicoli commerciali le idee sono chiare. I sistemi ADAS avanzati raccolgono il 60% delle indicazioni, distanziando di molto formazione degli autisti, tecnologie anti-angolo cieco e telematica con monitoraggio della guida (10% ciascuna), mentre il rinnovo del parco veicoli e una migliore progettazione delle infrastrutture urbane si fermano al 5%: una prospettiva in linea con quanto abbiamo già spiegato in altre occasioni.
La survey ha poi sondato l’interesse per le soluzioni che alcuni Paesi europei stanno introducendo. A guidare è il segnalatore luminoso V16, il triangolo digitale geolocalizzato oggi obbligatorio in Spagna, scelto dal 34% (massimo due risposte). Segue il monitoraggio remoto della flotta con il 24%, poi allerta incidente geolocalizzata e tachigrafi con telematica avanzata, entrambi al 16%; l’e-call evoluto raccoglie il 5%.
Furti di merci e protezione affidata soprattutto al GPS
Il rischio di furto di merci, attrezzature o materiali sugli LCV è percepito come un problema serio: per il 42% è abbastanza rilevante e per il 33% molto rilevante, quindi tre aziende su quattro lo considerano un tema di peso, contro il 21% che lo giudica poco rilevante e il 4% per nulla.
Leggi Anche: Perché l’AI è più brava di te a pianificare i percorsi di consegna.
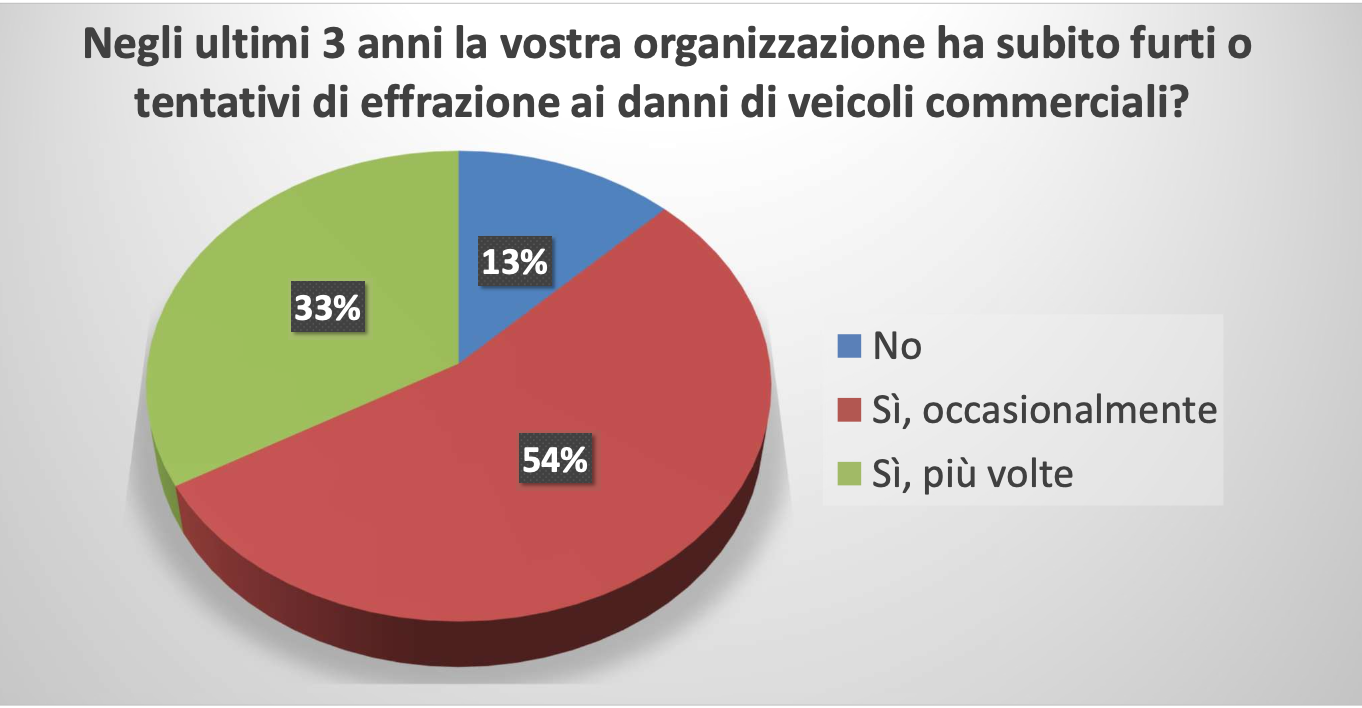
La percezione si accompagna all’esperienza diretta. Come raccontato anche durante Fleet Pro 2026, il 67% delle aziende ha subito furti o tentativi di effrazione ai danni dei propri veicoli commerciali negli ultimi tre anni, nel 54% dei casi in modo occasionale. Un quadro coerente con la posizione dell’Italia nelle statistiche europee: il nostro Paese è quarto in Europa per furti di veicoli rispetto alla popolazione (dati Eurostat).
Sul fronte delle contromisure, il sistema più usato è il localizzatore GPS del veicolo (43%), seguito dagli allarmi volumetrici o perimetrali (22%). Più indietro sensori di apertura porte, telecamere di bordo e la risposta “nessun sistema specifico” (9% ciascuno), mentre compartimentazioni interne blindate e tracciamento delle attrezzature si fermano al 4%.
Su tech & cybersecurity c’è ancora tanta strada da fare
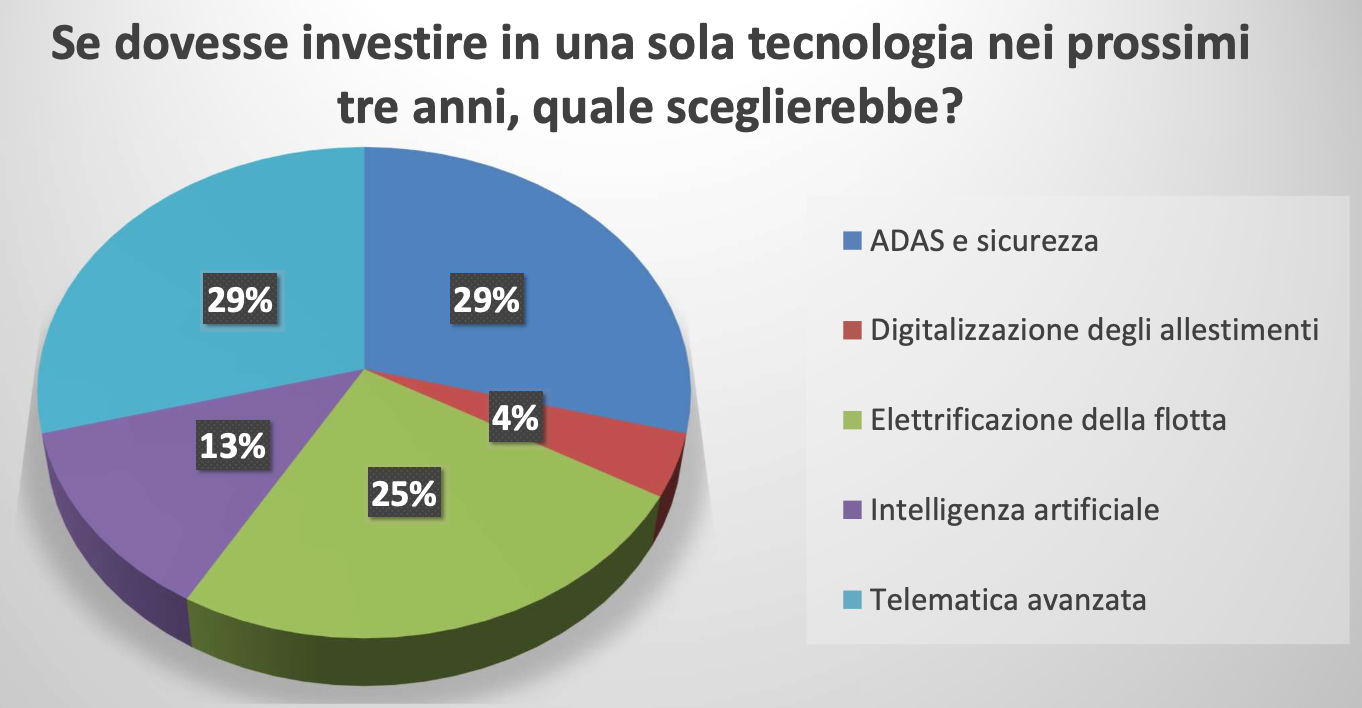
Alla domanda su quale sia l’unica tecnologia in cui investire nei prossimi tre anni, le aziende si dividono: ADAS e sicurezza e telematica avanzata sono appaiate al 29%, l’elettrificazione della flotta si ferma al 25%, l’intelligenza artificiale al 13% e la digitalizzazione degli allestimenti al 4%.
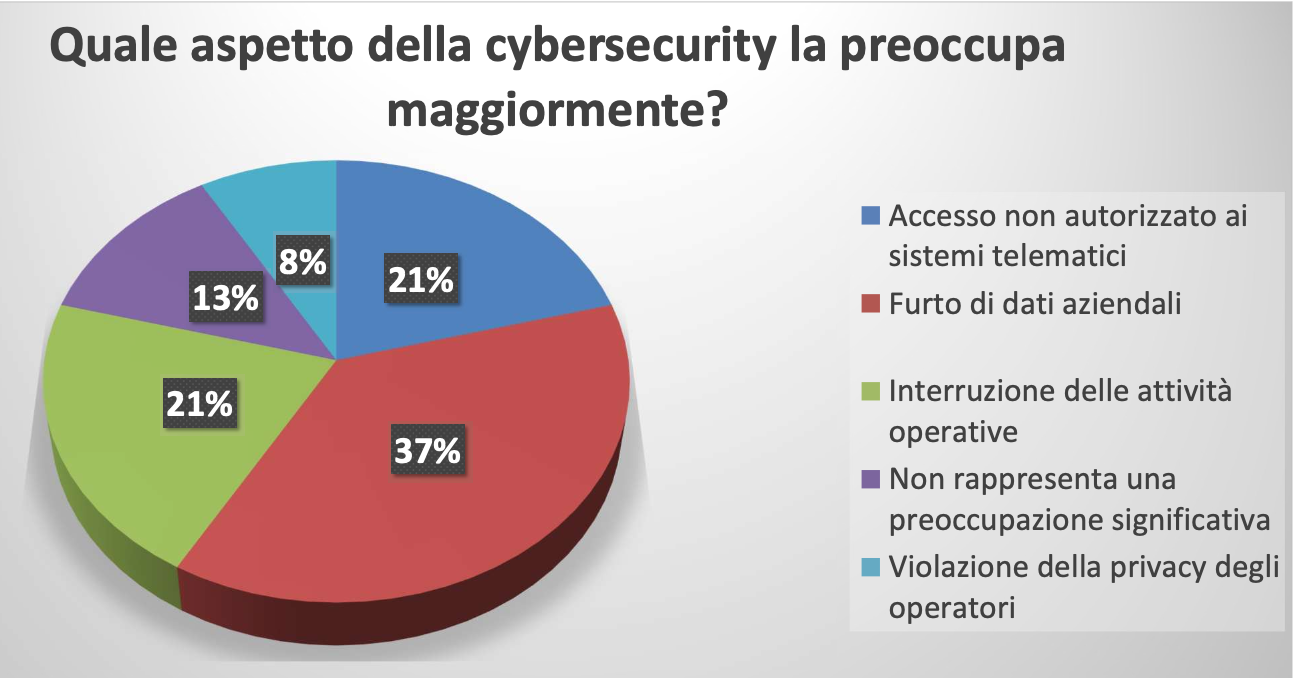
Sulla cybersecurity il campione è consapevole ma non ancora attrezzato. Il 62% la considera rilevante per la gestione della flotta (33% abbastanza, 29% molto), il 25% non sa valutarla e il 13% la giudica poco rilevante. L’aspetto che preoccupa di più è il furto di dati aziendali (37%), davanti ad accesso non autorizzato ai sistemi telematici e interruzione delle attività operative (21% ciascuno) e alla violazione della privacy degli operatori (8%); il 13% dichiara che non è una preoccupazione significativa. Guardando ai prossimi cinque anni, il principale rischio atteso per le flotte è il furto dei dati di localizzazione (36%), mentre il 28% non prevede rischi significativi, il 20% teme attacchi alle piattaforme telematiche e il 16% la manipolazione dei sistemi del veicolo.
Il punto più debole riguarda la formazione: il 46% dichiara che gli utilizzatori non ricevono alcuna formazione sui rischi digitali e sull’uso sicuro delle tecnologie di bordo, il 29% la eroga solo occasionalmente e appena il 21% con regolarità. Un ritardo che si ritrova anche nella survey sottoposta al pubblico durante l’incontro Drive the Change, organizzato con LabSumo e il Politecnico di Milano, dove metà delle aziende intervistate ha dichiarato di non avere protocolli di cybersecurity.
Allestimenti e telematica: i numeri essenziali
Due capitoli della survey, allestimenti e telematica, meritano un approfondimento a parte, ma i dati fondamentali si possono già riassumere. Sugli allestimenti, il più diffuso è la scaffalatura interna (29%), davanti al veicolo refrigerato o isotermico (11%). La principale criticità nella gestione è il peso e carico utile residuo (37%), seguita dai tempi di fermo del veicolo (26%), mentre adeguamento normativo e compatibilità con l’elettrificazione si attestano al 16% ciascuno e la sicurezza degli operatori al 5%. Guardando avanti, il 54% indica nei materiali più leggeri l’innovazione più importante, davanti a diagnostica e manutenzione predittiva (19%). Il tema è centrale in un mercato in cui – in linea con la survey LabSumo dello scorso anno – due LCV nuovi su cinque sono a noleggio e l’80% è allestito.
Sulla telematica, le finalità d’uso più citate sono la sicurezza del conducente (18%), la localizzazione GPS e la gestione della manutenzione (16% ciascuna). Il beneficio più citato è la sensibilizzazione al corretto utilizzo dei mezzi aziendali (30%), davanti a maggiore sicurezza (26%) e riduzione dei consumi (15%). L’ostacolo principale alla diffusione è la gestione di privacy/GDPR e degli accordi sindacali (33%), mentre per il 21% non esistono ostacoli rilevanti (un nodo che ritorna anche nel confronto con i fleet manager di Fleet Motor Day).
Allestimenti e telematica saranno al centro dei prossimi articoli di approfondimento di Fleet Magazine, dedicati a leggere nel dettaglio le risposte delle aziende e a metterle a confronto con l’evoluzione del mercato.
***
CONTINUA A LEGGERE SU FLEETMAGAZINE.COM
Per rimanere sempre aggiornato seguici sul canale Telegram ufficiale e Google News.
Iscriviti alla nostra Newsletter e aggiungici alle tue fonti preferite di Google per non perderti le ultime novità di Fleet Magazine.